Domain der-gmbh-geschaeftsfuehrer.de kaufen?
Wir ziehen mit dem Projekt
der-gmbh-geschaeftsfuehrer.de um.
Sind Sie am Kauf der Domain
der-gmbh-geschaeftsfuehrer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain der-gmbh-geschaeftsfuehrer.de kaufen?
Kann eine GmbH als Geschäftsführer ein Grundstück kaufen?
Ja, eine GmbH kann als juristische Person ein Grundstück kaufen. Der Kauf muss jedoch durch den Geschäftsführer im Namen der GmbH abgewickelt werden und erfordert möglicherweise die Zustimmung der Gesellschafter. Es ist wichtig zu beachten, dass der Kauf im besten Interesse der GmbH sein muss und den gesetzlichen Bestimmungen entsprechen muss. **
Wie haftet ein Geschäftsführer einer GmbH?
Ein Geschäftsführer einer GmbH haftet grundsätzlich gegenüber der Gesellschaft für Schäden, die er durch schuldhafte Verletzung seiner Pflichten verursacht hat. Diese Haftung kann sowohl zivilrechtlich als auch strafrechtlich sein. Der Geschäftsführer muss die Sorgfalt eines ordentlichen Geschäftsmannes anwenden und die Interessen der Gesellschaft wahren. Im Falle von Pflichtverletzungen kann er persönlich für entstandene Schäden haftbar gemacht werden. Es ist daher wichtig, dass ein Geschäftsführer seine Aufgaben gewissenhaft und verantwortungsbewusst wahrnimmt, um Haftungsrisiken zu minimieren. **


Ähnliche Suchbegriffe für Die-Pflegevisite-als-ein
Top-Angebote
Produkte zum Begriff Die-Pflegevisite-als-ein:
-
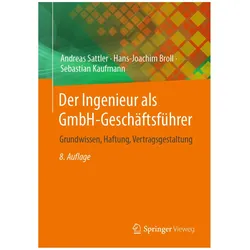
Der Ingenieur als GmbH-Geschäftsführer, Fachbücher von Sebastian Kaufmann, Andreas Sattler, Hans-Joachim BrollDas Fachbuch "Der Ingenieur als GmbH-Geschäftsführer" bietet eine umfassende und praxisnahe Einführung in die rechtlichen und steuerlichen Aspekte, die für Ingenieure, die als Geschäftsführer einer GmbH tätig sind, von Bedeutung sind. In der 8. Auflage wurden die Inhalte aktualisiert, um die neuesten rechtlichen Rahmenbedingungen und steuerlichen Regelungen zu berücksichtigen. Das Buch behandelt zentrale Themen wie Haftungsfragen, Sorgfaltspflichten und die Verantwortung gegenüber Dritten. Durch zahlreiche praxisnahe Beispiele und Fallstudien wird das Verständnis für komplexe rechtliche Zusammenhänge gefördert. Die klare und verständliche Sprache macht es auch für Nicht-Juristen zugänglich und bietet wertvolle Hinweise für die tägliche Praxis.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
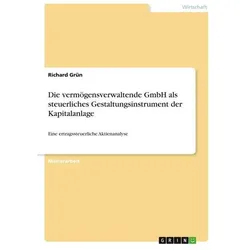
Die vermögensverwaltende GmbH als steuerliches Gestaltungsinstrument der Kapital, Fachbücher von Richard GrünMasterarbeit aus dem Jahr 2021 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 2,3, Georg-Simon-Ohm-Hochschule Nürnberg, Sprache: Deutsch. Abstract: In der nachstehenden Arbeit wird untersucht, wann bzw. unter welchen Umständen die ertragsteuerlichen Vorteile der Investition in Aktien über eine vermögensverwaltende GmbH im Vergleich zur Direktanlage im Privatvermögen die einhergehenden Nachteile und Konsequenzen, die durch die GmbH-Gründung entstehen, überwiegen. Nach den einleitenden Worten über die Problemstellung und dem Aufbau der vorliegenden Arbeit befasst sich das zweite Kapitel mit der differenzierten Betrachtung der privaten Vermögensverwaltung im Kontrast zu der Begrifflichkeit des wirtschaftlichen Geschäftsbetriebes. Hier wird grundsätzlich gezeigt, welche Eigenschaften für die private Vermögensverwaltung sprechen und wie diese abzugrenzen sind. All die genannten Gründe zeigen, dass alternative Investmentmöglichkeiten auch in Zukunft sehr gefragt sein werden. Insbesondere die diversifizierte Vermögensstreuung in Immobilien, Rohstoffen, Edelmetallen sowie Aktien stellt echte Lösungsmöglichkeiten dar, um einerseits Sicherheit zu erlangen und andererseits Rendite zu generieren. Dabei zählt die steuerliche Gestaltungsform in der Ausprägung einer vermögensverwaltenden GmbH (umgangssprachlich auch Spardosen GmbH genannt) schon seit Jahrzehnten zu den möglichen Alternativen, besonders im Vergleich zur privaten Verwaltung von Immobilienvermögen sowie Aktien. Durch die steuerlichen Besonderheiten des §8b KStG ist es möglich, Gewinne bei der Anlage von Aktien oder laufende Mieteinnahmen bei Immobilien unter einer geringen ertragsteuerlichen Belastung langfristig zu reinvestieren. Dadurch kann der Investor durch die Steuerersparnis sowie den Zinseszinseffekt kontinuierlich und schneller sein Vermögen vergrössern.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann haftet ein Geschäftsführer einer GmbH?
Ein Geschäftsführer einer GmbH haftet grundsätzlich nur beschränkt mit dem Firmenvermögen. Allerdings kann er persönlich haftbar gemacht werden, wenn er seine gesetzlichen Pflichten verletzt hat, z.B. bei Insolvenzverschleppung oder unerlaubter Auszahlung von Gewinnen. Auch bei grober Fahrlässigkeit oder vorsätzlichem Handeln kann der Geschäftsführer persönlich haftbar gemacht werden. Es ist daher wichtig, dass Geschäftsführer ihre Pflichten kennen und sorgfältig handeln, um Haftungsrisiken zu minimieren. Es empfiehlt sich daher, rechtlichen Rat einzuholen, um mögliche Haftungsrisiken zu erkennen und zu vermeiden. **
-
Wie lange haftet ein GmbH Geschäftsführer?
Wie lange ein GmbH-Geschäftsführer haftet, hängt von verschiedenen Faktoren ab. Grundsätzlich haftet ein GmbH-Geschäftsführer für Verbindlichkeiten der Gesellschaft nur mit dem Gesellschaftsvermögen. Allerdings kann er persönlich haftbar gemacht werden, wenn er seine Pflichten grob fahrlässig oder vorsätzlich verletzt hat. Die Verjährungsfrist für Ansprüche gegen den Geschäftsführer beträgt in der Regel drei Jahre, kann aber in bestimmten Fällen auch länger sein. Es ist daher wichtig, dass ein GmbH-Geschäftsführer seine Aufgaben sorgfältig und gewissenhaft wahrnimmt, um persönliche Haftungsrisiken zu minimieren. **
-
Was darf ein GmbH Geschäftsführer verdienen?
Ein GmbH Geschäftsführer darf grundsätzlich ein angemessenes Gehalt verdienen, das sich an branchenüblichen Vergütungen orientiert. Es gibt jedoch keine festen gesetzlichen Vorgaben für die Höhe des Gehalts eines GmbH Geschäftsführers. Das Gehalt sollte sich an der Verantwortung, dem Aufgabenbereich, der Größe des Unternehmens und der wirtschaftlichen Lage orientieren. Es ist wichtig, dass das Gehalt transparent und nachvollziehbar festgelegt wird, um Interessenkonflikte zu vermeiden. Letztendlich entscheidet die Gesellschafterversammlung über die Höhe des Geschäftsführergehalts. **
-
Welche Einkünfte bezieht ein GmbH Gesellschafter aus seiner bezahlten Tätigkeit als Geschäftsführer?
Welche Einkünfte bezieht ein GmbH Gesellschafter aus seiner bezahlten Tätigkeit als Geschäftsführer? Ein GmbH Gesellschafter, der auch als Geschäftsführer tätig ist, erhält in der Regel ein Gehalt für seine Arbeit. Dieses Gehalt wird als Geschäftsführervergütung bezeichnet und ist eine der Einkommensquellen für den Gesellschafter. Zusätzlich kann der Geschäftsführer-Gesellschafter auch Gewinnausschüttungen aus dem Unternehmensgewinn erhalten, sofern die GmbH Gewinne erwirtschaftet. Darüber hinaus können weitere Vergütungen oder Boni vereinbart werden, je nach individueller Vereinbarung im Gesellschaftsvertrag oder Geschäftsführervertrag. Es ist wichtig zu beachten, dass die steuerliche Behandlung dieser Einkünfte je nach individueller Situation variieren kann. **

Wann haftet ein Geschäftsführer einer GmbH persönlich?
Ein Geschäftsführer einer GmbH haftet persönlich, wenn er seine gesetzlichen Pflichten verletzt hat. Dies kann beispielsweise der Fall sein, wenn er vorsätzlich oder grob fahrlässig gehandelt hat. Auch bei Insolvenzverschleppung oder Verletzung von gesetzlichen Vorschriften kann eine persönliche Haftung drohen. Es ist wichtig, dass Geschäftsführer ihre Pflichten ernst nehmen und sich über ihre rechtlichen Verpflichtungen im Klaren sind, um persönliche Haftung zu vermeiden. In Zweifelsfällen sollte rechtlicher Rat eingeholt werden, um Risiken zu minimieren. **
Wann ist ein GmbH Geschäftsführer nicht sozialversicherungspflichtig?
Ein GmbH Geschäftsführer ist in der Regel sozialversicherungspflichtig, es sei denn, er übt seine Tätigkeit als nebenberuflicher Geschäftsführer aus. In diesem Fall kann er unter bestimmten Voraussetzungen von der Sozialversicherungspflicht befreit werden. Eine weitere Möglichkeit besteht, wenn der Geschäftsführer weniger als 450 Euro im Monat verdient und somit als geringfügig Beschäftigter gilt. Auch wenn der Geschäftsführer mehr als 450 Euro im Monat verdient, kann er unter bestimmten Umständen als Selbstständiger gelten und somit nicht sozialversicherungspflichtig sein. Es ist jedoch ratsam, sich in jedem Fall individuell beraten zu lassen, um sicherzustellen, dass die jeweiligen Voraussetzungen erfüllt sind. **
Top-Angebote
Produkte zum Begriff Die-Pflegevisite-als-ein:
-
Die Pflegevisite als ein Instrument zur Qualitätssicherung, Fachbücher von Tim SchweizerDiplomarbeit aus dem Jahr 2008 im Fachbereich Pflegemanagement / Sozialmanagement, Note: 1,5, Veranstaltung: Pflegedienstleitung / Heimleitung / Qualitätsbeauftragter, 23 Quellen im Literaturverzeichnis, Sprache: Deutsch, Abstract: In dieser Arbeit sind die Vor- sowie auch die Nachteile der Pflegevisite beschrieben. Die Gefahren sowie die Umsetzbarkeit der Visite. Unter anderem werden von der Makro- bis hin zur Mikrovisite praktische Beispiele erklärt, die die genaue Problematik und den Nutzen der Pflegevisite verdeutlichen. Die positiven Aspekte der Pflegevisite werden unterstrichen und in den Vordergrund gestellt. Bei den Negativbeispielen wird auf die Ängste der Betroffenen eingegangen.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die neue Pflegevisite, Fachbücher von Jerzy Rasek, Thomas HeckerRichtig vorbereiten für die neue Qualitätsprüfung In vielen Einrichtungen ist die Pflegevisite ein notwendiges Übel. Im Normalfall kommen dabei lange Fehlerlisten heraus. Die Leitung ist genervt, die Pflegekraft ebenso. Die neue Pflegevisite macht es leichter: Pflegeleitungs- und Fachkräfte arbeiten gemeinsam, Auffälligkeiten werden sofort bearbeitet und am Ende steht Zufriedenheit: für den Bewohner, für die Pflegedienstleitung und die Fachkraft. Und Zeit wird auch noch gespart. Eine solche neue Pflegevisite fördert die interne Qualität und lässt sich deshalb ideal für die indikatorengestützte Qualitätsprüfung nutzen. Kurzum: Lesen und nachmachen!.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Ingenieur als GmbH-Geschäftsführer, Fachbücher von Sebastian Kaufmann, Andreas Sattler, Hans-Joachim BrollDas Fachbuch "Der Ingenieur als GmbH-Geschäftsführer" bietet eine umfassende und praxisnahe Einführung in die rechtlichen und steuerlichen Aspekte, die für Ingenieure, die als Geschäftsführer einer GmbH tätig sind, von Bedeutung sind. In der 8. Auflage wurden die Inhalte aktualisiert, um die neuesten rechtlichen Rahmenbedingungen und steuerlichen Regelungen zu berücksichtigen. Das Buch behandelt zentrale Themen wie Haftungsfragen, Sorgfaltspflichten und die Verantwortung gegenüber Dritten. Durch zahlreiche praxisnahe Beispiele und Fallstudien wird das Verständnis für komplexe rechtliche Zusammenhänge gefördert. Die klare und verständliche Sprache macht es auch für Nicht-Juristen zugänglich und bietet wertvolle Hinweise für die tägliche Praxis.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die vermögensverwaltende GmbH als steuerliches Gestaltungsinstrument der Kapital, Fachbücher von Richard GrünMasterarbeit aus dem Jahr 2021 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 2,3, Georg-Simon-Ohm-Hochschule Nürnberg, Sprache: Deutsch. Abstract: In der nachstehenden Arbeit wird untersucht, wann bzw. unter welchen Umständen die ertragsteuerlichen Vorteile der Investition in Aktien über eine vermögensverwaltende GmbH im Vergleich zur Direktanlage im Privatvermögen die einhergehenden Nachteile und Konsequenzen, die durch die GmbH-Gründung entstehen, überwiegen. Nach den einleitenden Worten über die Problemstellung und dem Aufbau der vorliegenden Arbeit befasst sich das zweite Kapitel mit der differenzierten Betrachtung der privaten Vermögensverwaltung im Kontrast zu der Begrifflichkeit des wirtschaftlichen Geschäftsbetriebes. Hier wird grundsätzlich gezeigt, welche Eigenschaften für die private Vermögensverwaltung sprechen und wie diese abzugrenzen sind. All die genannten Gründe zeigen, dass alternative Investmentmöglichkeiten auch in Zukunft sehr gefragt sein werden. Insbesondere die diversifizierte Vermögensstreuung in Immobilien, Rohstoffen, Edelmetallen sowie Aktien stellt echte Lösungsmöglichkeiten dar, um einerseits Sicherheit zu erlangen und andererseits Rendite zu generieren. Dabei zählt die steuerliche Gestaltungsform in der Ausprägung einer vermögensverwaltenden GmbH (umgangssprachlich auch Spardosen GmbH genannt) schon seit Jahrzehnten zu den möglichen Alternativen, besonders im Vergleich zur privaten Verwaltung von Immobilienvermögen sowie Aktien. Durch die steuerlichen Besonderheiten des §8b KStG ist es möglich, Gewinne bei der Anlage von Aktien oder laufende Mieteinnahmen bei Immobilien unter einer geringen ertragsteuerlichen Belastung langfristig zu reinvestieren. Dadurch kann der Investor durch die Steuerersparnis sowie den Zinseszinseffekt kontinuierlich und schneller sein Vermögen vergrössern.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann eine GmbH als Geschäftsführer ein Grundstück kaufen?
Ja, eine GmbH kann als juristische Person ein Grundstück kaufen. Der Kauf muss jedoch durch den Geschäftsführer im Namen der GmbH abgewickelt werden und erfordert möglicherweise die Zustimmung der Gesellschafter. Es ist wichtig zu beachten, dass der Kauf im besten Interesse der GmbH sein muss und den gesetzlichen Bestimmungen entsprechen muss. **
-
Wie haftet ein Geschäftsführer einer GmbH?
Ein Geschäftsführer einer GmbH haftet grundsätzlich gegenüber der Gesellschaft für Schäden, die er durch schuldhafte Verletzung seiner Pflichten verursacht hat. Diese Haftung kann sowohl zivilrechtlich als auch strafrechtlich sein. Der Geschäftsführer muss die Sorgfalt eines ordentlichen Geschäftsmannes anwenden und die Interessen der Gesellschaft wahren. Im Falle von Pflichtverletzungen kann er persönlich für entstandene Schäden haftbar gemacht werden. Es ist daher wichtig, dass ein Geschäftsführer seine Aufgaben gewissenhaft und verantwortungsbewusst wahrnimmt, um Haftungsrisiken zu minimieren. **
-
Wann haftet ein Geschäftsführer einer GmbH?
Ein Geschäftsführer einer GmbH haftet grundsätzlich nur beschränkt mit dem Firmenvermögen. Allerdings kann er persönlich haftbar gemacht werden, wenn er seine gesetzlichen Pflichten verletzt hat, z.B. bei Insolvenzverschleppung oder unerlaubter Auszahlung von Gewinnen. Auch bei grober Fahrlässigkeit oder vorsätzlichem Handeln kann der Geschäftsführer persönlich haftbar gemacht werden. Es ist daher wichtig, dass Geschäftsführer ihre Pflichten kennen und sorgfältig handeln, um Haftungsrisiken zu minimieren. Es empfiehlt sich daher, rechtlichen Rat einzuholen, um mögliche Haftungsrisiken zu erkennen und zu vermeiden. **
-
Wie lange haftet ein GmbH Geschäftsführer?
Wie lange ein GmbH-Geschäftsführer haftet, hängt von verschiedenen Faktoren ab. Grundsätzlich haftet ein GmbH-Geschäftsführer für Verbindlichkeiten der Gesellschaft nur mit dem Gesellschaftsvermögen. Allerdings kann er persönlich haftbar gemacht werden, wenn er seine Pflichten grob fahrlässig oder vorsätzlich verletzt hat. Die Verjährungsfrist für Ansprüche gegen den Geschäftsführer beträgt in der Regel drei Jahre, kann aber in bestimmten Fällen auch länger sein. Es ist daher wichtig, dass ein GmbH-Geschäftsführer seine Aufgaben sorgfältig und gewissenhaft wahrnimmt, um persönliche Haftungsrisiken zu minimieren. **
Ähnliche Suchbegriffe für Die-Pflegevisite-als-ein
-
Hecker, Thomas: Die neue PflegevisiteDie neue Pflegevisite , Richtig vorbereiten für die neue Qualitätsprüfung Lösungsorientiert: das Instrumentder Bereichsvisite¿ Teamorientiert: Leitungs- undPflegefachkräfteauf Augenhöhe¿ Praktisch: mehr Zeit für die Pflege In vielen Einrichtungen ist die Pflegevisite ein 'notwendiges Übel'. Im Normalfall kommen dabei lange Fehlerlisten heraus. Die Leitung ist genervt, die Pflegekraft ebenso. Die neue Pflegevisite macht's leichter: Pflegeleitungs- und -fachkräfte arbeiten gemeinsam, Auffälligkeiten werden sofort bearbeitet und am Ende steht Zufriedenheit: für den Bewohner, für die Pflegedienstleitung und die Fachkraft. Und Zeit wird auch noch gespart. Eine solche, neue Pflegevisite fördert die interne Qualität und lässt sich deshalb ideal für die indikatorengestützte Qualitätsprüfung nutzen. Kurzum: Lesen und nachmachen! , Retuschestifte & Spray > Autopflege & Aufbereitung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230425, Produktform: Kartoniert, Autoren: Hecker, Thomas~Rasek, Jerzy, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 200, Keyword: Bereichsvisite; Kompetenzmatrix; Pflegemanagement; Praxiserfahrungen; Qualität; Qualitätssicherung; Altenpflege; Handbuch; Gesundheits- und Krankenpflege; Soziale Betreuung; Qualitätsindikatoren; Pflegevisite Checkliste; Pflegevisite Definition, Fachschema: Gesundheitsberufe~Medizinalfachberufe~Krankenpflege~Pflege / Krankenpflege, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Krankenpflege und Krankenpflegehilfe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schlütersche Verlag, Verlag: Schlütersche Verlag, Verlag: Schltersche Fachmedien GmbH, Länge: 207, Breite: 146, Höhe: 18, Gewicht: 344, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2733514, Vorgänger EAN: 9783842608115, Alternatives Format EAN: 9783842691902 9783842691919, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was darf ein GmbH Geschäftsführer verdienen?
Ein GmbH Geschäftsführer darf grundsätzlich ein angemessenes Gehalt verdienen, das sich an branchenüblichen Vergütungen orientiert. Es gibt jedoch keine festen gesetzlichen Vorgaben für die Höhe des Gehalts eines GmbH Geschäftsführers. Das Gehalt sollte sich an der Verantwortung, dem Aufgabenbereich, der Größe des Unternehmens und der wirtschaftlichen Lage orientieren. Es ist wichtig, dass das Gehalt transparent und nachvollziehbar festgelegt wird, um Interessenkonflikte zu vermeiden. Letztendlich entscheidet die Gesellschafterversammlung über die Höhe des Geschäftsführergehalts. **
-
Welche Einkünfte bezieht ein GmbH Gesellschafter aus seiner bezahlten Tätigkeit als Geschäftsführer?
Welche Einkünfte bezieht ein GmbH Gesellschafter aus seiner bezahlten Tätigkeit als Geschäftsführer? Ein GmbH Gesellschafter, der auch als Geschäftsführer tätig ist, erhält in der Regel ein Gehalt für seine Arbeit. Dieses Gehalt wird als Geschäftsführervergütung bezeichnet und ist eine der Einkommensquellen für den Gesellschafter. Zusätzlich kann der Geschäftsführer-Gesellschafter auch Gewinnausschüttungen aus dem Unternehmensgewinn erhalten, sofern die GmbH Gewinne erwirtschaftet. Darüber hinaus können weitere Vergütungen oder Boni vereinbart werden, je nach individueller Vereinbarung im Gesellschaftsvertrag oder Geschäftsführervertrag. Es ist wichtig zu beachten, dass die steuerliche Behandlung dieser Einkünfte je nach individueller Situation variieren kann. **
-
Wann haftet ein Geschäftsführer einer GmbH persönlich?
Ein Geschäftsführer einer GmbH haftet persönlich, wenn er seine gesetzlichen Pflichten verletzt hat. Dies kann beispielsweise der Fall sein, wenn er vorsätzlich oder grob fahrlässig gehandelt hat. Auch bei Insolvenzverschleppung oder Verletzung von gesetzlichen Vorschriften kann eine persönliche Haftung drohen. Es ist wichtig, dass Geschäftsführer ihre Pflichten ernst nehmen und sich über ihre rechtlichen Verpflichtungen im Klaren sind, um persönliche Haftung zu vermeiden. In Zweifelsfällen sollte rechtlicher Rat eingeholt werden, um Risiken zu minimieren. **
-
Wann ist ein GmbH Geschäftsführer nicht sozialversicherungspflichtig?
Ein GmbH Geschäftsführer ist in der Regel sozialversicherungspflichtig, es sei denn, er übt seine Tätigkeit als nebenberuflicher Geschäftsführer aus. In diesem Fall kann er unter bestimmten Voraussetzungen von der Sozialversicherungspflicht befreit werden. Eine weitere Möglichkeit besteht, wenn der Geschäftsführer weniger als 450 Euro im Monat verdient und somit als geringfügig Beschäftigter gilt. Auch wenn der Geschäftsführer mehr als 450 Euro im Monat verdient, kann er unter bestimmten Umständen als Selbstständiger gelten und somit nicht sozialversicherungspflichtig sein. Es ist jedoch ratsam, sich in jedem Fall individuell beraten zu lassen, um sicherzustellen, dass die jeweiligen Voraussetzungen erfüllt sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.