Domain der-gmbh-geschaeftsfuehrer.de kaufen?
Wir ziehen mit dem Projekt
der-gmbh-geschaeftsfuehrer.de um.
Sind Sie am Kauf der Domain
der-gmbh-geschaeftsfuehrer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain der-gmbh-geschaeftsfuehrer.de kaufen?
Wer ist der Geschäftsführer einer GmbH?
Der Geschäftsführer einer GmbH ist die Person, die die Geschäfte der Gesellschaft leitet und vertritt. Er oder sie ist für die strategische Ausrichtung, die Organisation und die Führung des Unternehmens verantwortlich. Der Geschäftsführer wird in der Regel von den Gesellschaftern bestellt und kann auch selbst Gesellschafter sein. Er hat eine hohe Verantwortung gegenüber der GmbH, den Gesellschaftern, den Mitarbeitern und anderen Stakeholdern. Der Geschäftsführer muss die gesetzlichen Vorgaben einhalten und haftet bei Pflichtverletzungen persönlich. **
Wie haftet der Geschäftsführer einer GmbH?
Der Geschäftsführer einer GmbH haftet grundsätzlich nur eingeschränkt für Verbindlichkeiten der Gesellschaft. Er ist jedoch verpflichtet, seine Aufgaben mit der Sorgfalt eines ordentlichen Geschäftsmanns zu erfüllen. Verstößt er gegen diese Pflicht, kann er persönlich haftbar gemacht werden. Insbesondere bei Insolvenzverschleppung oder grob fahrlässigem Verhalten kann der Geschäftsführer zur Verantwortung gezogen werden. Es ist daher wichtig, dass der Geschäftsführer seine Aufgaben gewissenhaft und verantwortungsbewusst wahrnimmt, um Haftungsrisiken zu minimieren. **

Ähnliche Suchbegriffe für Klein-Hartmut-Praxishandbuch-der
Top-Angebote
Produkte zum Begriff Klein-Hartmut-Praxishandbuch-der:
-
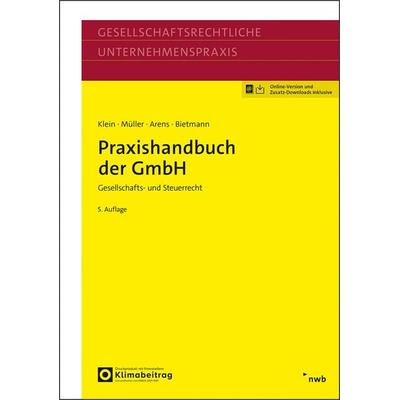
Klein, Hartmut: Praxishandbuch der GmbHPraxishandbuch der GmbH , Die gesellschafts- und steuerrechtlichen Besonderheiten der GmbH - praxisbezogen dargestellt Dieses Werk stellt die GmbH mit all ihren Besonderheiten praxisnah dar. Es gliedert sich übersichtlich in einen gesellschaftsrechtlichen und einen steuerrechtlichen Teil. Im gesellschaftsrechtlichen Teil erfahren Sie alles Wesentliche über die relevanten Aspekte einer GmbH - von der Gründung über die Stammeinlage, Organe und Mitgliedschaft bis zur Beendigung. Beispiele und Formulierungshilfen helfen Ihnen, die für Ihre Mandanten beste Gestaltung hinsichtlich ihrer GmbH zu realisieren. Schwerpunktthema im steuerrechtlichen Teil ist die Darstellung des Körperschaftsteuerrechts. Ausführliche Erläuterungen zu praxisrelevanten Themen wie der verdeckten Gewinnausschüttung oder zu Gewerbesteuer und Umsatzsteuer helfen Ihnen, Gestaltungsmöglichkeiten optimal auszuschöpfen. Weitere Themen dieses Teils sind u.a.: - steuerliche Folgen bei der Gründung, - Fragen im Zusammenhang mit Aufsichtsratsbezügen, zur Organschaft, zum Steuerabzugsverfahren, zur Besteuerung der Gesellschafter, - Haftungsfragen und die - Besteuerung der GmbH in der Liquidation. Die 5. Auflage wurde um einen dritten Teil mit Fällen aus der Praxis erweitert. Die Online-Version enthält überdies einen Anhang mit Vertragsmustern. Rechtsstand ist der 31.12.2024 Inhaltsverzeichnis: ¿1. Teil: Gesellschaftsrecht der GmbH 1. Abschnitt: Einführung A. Wesen der Gesellschaften B. Die verschiedenen Gesellschaftsformen C. Überblick der Rechtsänderungen des GmbHG D. Wesensmerkmale der GmbH, Zweckmäßigkeit der Gesellschaftsform E. Besonderheiten der Unternehmergesellschaft (haftungsbeschränkt) 2. Abschnitt: Errichtung der GmbH A. Errichtung der GmbH B. Haftungsfragen im Zusammenhang mit der Gründung C. Umwandlungen 3. Abschnitt: Stammeinlage, Geschäftsanteil und und Stammkapital A. Begriffsbestimmung B. Die Leistung der Einlage auf das Stammkapital (Stammeinlage) C. Das Stammkaptial und seine Erhaltung D. Gesellschafterdarlehen und gleichgestellte Forderungen E. Kapitalerhöhung, Kapitalherabsetzung F. Nachschusspflicht 4. Abschnitt: Mitgliedschaft und Geschäftsanteil A. Die Gesellschafterstellung B. GmbH-Gechäftsanteil im Rechtsverkehr (Gesellschafterwechsel) C. Einziehung des Geschätsanteils D. Ausschließung und Austritt eines Gesellschafters 5. Abschnitt: Die Organe der GmbH¿ A. Die Gesellschafterversammlung B. Der Geschäftsführer C. Haftungsfragen D. Aufsichtsrat und Beirat der GmbH 6. Abschnitt: Der Jahresabschluss, Gewinn und Verlust A. Buchführung und Inventar B. Der Jahresabschluss C. Gewinn und Verlust 7. Abschnitt: Die Beendigung der GmbH A. Allgemeines B. Rechtsfolgen der Auflösung 2. Teil: Steuerrecht der GmbH 1. Abschnitt: Einführung A. Wahl der Gesellschaftsform B. Grundlegende Systemunterschiede in der Besteuerung der einzelnen Gesellschaftsformen C. Grundzüge der Besteuerung des Einkommnes bei der GmbH und ihren Gesellschaftern 2. Abschnitt: Steuerliche Folgen bei der Gründung einer GmbH A. Verkehrssteuerliche Folgen bei der Gründung B. Ertragsteuern C. Auzfnahme der Geschäftstätigkeit vor Entsteheung der GmbH 3. Abschnitt: Die laufende Besteuerung der GmbH A. Körperschaftsteuer B. Die Organschaft C. Gewerbesteuer D. Umsatzsteuer 4. Abschnitt: Kapitalerhöhung - Kapitalherabsetzung A. Allgemeines B. Kapitalerhöhung gegen Einlagen C. Kapitalerhöhung aus Gesellschaftsmitteln D. Kapitalherabsetzung 5. Abschnitt: Die Besteuerung auf der Ebene der der Gesellschafter (Teileinkünfteverfahren, Abgeltungsteuer) A. Grundlegende Prizipien unter der Ägide des Teileinkünfteverfahrens B. Dividenden (Beteiligungserträge) C. Veräußerung oder Entnahme von GmbH-Anteilen D. Beteiligungen im Beriebsvermögen 6. Abschnitt: Die Besteuerung der GmbH in der Liquidation A. Körperschaftsteuer B. Gewerbesteuerpflicht C. Besteuerung auf der Ebene der Gesellschafter D. Verlegung der Geschäftsleitung ins Ausland 3. Teil A. Angestellter Geschäftsführer (Arbeitsrecht) B. Geschäftsführervergütung - nach OLG Brandenburg, Urteil v. 24.1.2024 C. Schwerpunkt verdeckte Gewinnausschüttung beim Gesellschafter-Geschäftsführer D. Einziehung von Gesellschafteranteilen E. Tod des Alleingesellschafters und einzigen Geschäftsführers/führungslose GmbH F. Der Tod eines GmbH-Gesellschafters , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20241015, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Gesellschaftsrechtliche Unternehmenspraxis##, Autoren: Klein, Hartmut~Müller, Thomas~Arens, Stephan~Bietmann, Andreas~Engel, Alexander, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1300, Keyword: laufende Besteuerung; Kapitalerhöhung; Kapitalherabsetzung; Gesellschafterbesteuerung; Besteuerung; Gesellschafter; Liquidation; Handbuch; Gründung; Gesellschaftsrecht; Errichtung; Stammeinlage; Stammkapital; Mitgliedschaft; Geschäftsanteil; Organe; Jahresabschluss; Gewinn und Verlust; Beendigung; Geschäftsführer; Gesellschafter-Fremdfinanzierung; Unternehmergesellschaft; Ein-Mann-GmbH; Kapitalgesellschaft, Fachschema: Deutschland~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Gesellschaftsrecht, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 1300 Blätter, Länge: 240, Breite: 168, Höhe: 48, Gewicht: 1560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067439001 V14550-978-3-482-569- B0000067439002 V14550-978-3-482-569-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gronau, Sachbücher von Hartmut KleinGronau, einst mittelalterlicher Verwaltungsmittelpunkt mit Schloss und Herrlichkeit nahe des Drilands, ist heute nach grossen Umwälzungen eine aktive Stadt in der Euregio in unmittelbarer Grenznähe zu den Niederlanden. Durch die explosionsartige Entwicklung der Textilindustrie im 19. und frühen 20. Jahrhundert erlebte die Stadt eine umfassende Veränderung des Stadtbildes. Nach flächenhafter Stadtkernsanierung, dem Niedergang der Textilindustrie und dem Umbau für die Landesgartenschau kam es noch einmal zu einer radikalen Umgestaltung des städtischen Gefüges. Auf der Grundlage neuester Forschungsergebnisse wird Regionalgeschichte erlebbar sowie Ortsentwicklung vergleichbar gemacht und durch Karten, Schriftquellen, Ansichten, Fotografien und andere historische Dokumente dargestellt. Ein farbiges Textheft enthält einen aktuellen, mit vielen Bildquellen ausgestatteten Beitrag zur historisch-topographischen Entwicklung der Stadt von ihren Anfängen bis zur Gegenwart.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dorsten, Fachbücher von Hartmut KleinDie frühmittelalterliche Entwicklung des Raums Dorsten wurde geprägt vom Einfluss des St. Viktor-Stifts in Xanten und des Erzbischofs von Köln, der die „villa Durstine“ 1251 zur Stadt erhob. Die Lage an der Lippe liess die Stadt rasch zu einem regional bedeutenden Wirtschafts-, Bildungs- und Verwaltungszentrum im kurkölnischen Vest Recklinghausen heranwachsen. Durch die Grenzlage zur Grafschaft Kleve und zum Fürstbistum Münster, in dem die Herren von Lembeck sich zu einem weiteren regional bedeutenden Akteur entwickelten, wurde die Stadt allerdings immer wieder in gewaltsame Auseinandersetzungen verwickelt. Insbesondere die Kriege in der Frühen Neuzeit führten zu einem wirtschaftlichen Niedergang. Neue ökonomische und städtebauliche Impulse setzte erst die Industrialisierung, vor allem der Kohlenabbau nördlich der Lippe. Mit der „Neuen Stadt Wulfen“ entstand hier seit den 1960er Jahren eine der wenigen modernen Planstädte des 20. Jahrhunderts. Auf der Grundlage neuester Forschungsergebnisse wird Regionalgeschichte erlebbar sowie Ortsentwicklung vergleichbar gemacht und durch Karten, Schriftquellen, Ansichten, Fotografien und andere historische Dokumente dargestellt. Ein farbiges Textheft enthält einen aktuellen, mit vielen Bildquellen ausgestatteten Beitrag zur historisch-topographischen Entwicklung der Stadt von ihren Anfängen bis zur Gegenwart.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer ist der Geschäftsführer der Warenentnahme GmbH?
Leider kann ich diese Frage nicht beantworten, da ich keine Informationen über die Warenentnahme GmbH habe. Es wäre am besten, die offizielle Website oder andere Quellen zu konsultieren, um den Geschäftsführer herauszufinden. **
-
Wird der Geschäftsführer der Bonität GmbH abgefragt?
Es ist möglich, dass bei einer Bonitätsprüfung auch Informationen über den Geschäftsführer der Bonität GmbH abgefragt werden. Dies hängt jedoch von den spezifischen Anforderungen und Richtlinien des jeweiligen Kreditgebers oder der Bonitätsprüfungsstelle ab. In einigen Fällen kann es relevant sein, Informationen über die Geschäftsführung und die finanzielle Situation des Unternehmens zu erheben, um eine fundierte Entscheidung über die Bonität zu treffen. **
-
Wann haftet der Geschäftsführer einer GmbH persönlich?
Der Geschäftsführer einer GmbH haftet persönlich, wenn er seine gesetzlichen Pflichten verletzt hat, beispielsweise durch grobe Fahrlässigkeit oder vorsätzliches Handeln. Auch bei Insolvenzverschleppung oder unerlaubter Zahlung von Gewinnausschüttungen kann eine persönliche Haftung drohen. Zudem kann der Geschäftsführer bei Verletzung von Vertragspflichten oder gesetzlichen Vorschriften persönlich haftbar gemacht werden. Es ist wichtig, dass der Geschäftsführer stets seine Pflichten sorgfältig erfüllt und sich rechtzeitig rechtlichen Rat einholt, um persönliche Haftungsrisiken zu vermeiden. **
-
Wer bestimmt in der GmbH den Geschäftsführer?
In einer GmbH wird der Geschäftsführer in der Regel von den Gesellschaftern bestimmt. Die Gesellschafter können entweder selbst als Geschäftsführer fungieren oder eine externe Person für diese Position einsetzen. Die Bestellung des Geschäftsführers erfolgt in der Regel durch einen Gesellschafterbeschluss. Es ist wichtig, dass der Geschäftsführer die nötige Qualifikation und Erfahrung für die Leitung des Unternehmens mitbringt. Der Geschäftsführer hat eine hohe Verantwortung und muss die Interessen der Gesellschaft und ihrer Gesellschafter wahrnehmen. **


Wer ist bei einer GmbH Der Geschäftsführer?
Bei einer GmbH ist der Geschäftsführer die Person, die die Geschäfte der Gesellschaft leitet und vertritt. Er oder sie ist für die strategische Ausrichtung, die Organisation und die Führung des Unternehmens verantwortlich. Der Geschäftsführer wird in der Regel von den Gesellschaftern bestellt und kann auch selbst Gesellschafter sein. Er hat eine hohe Verantwortung und muss die Interessen der Gesellschaft und der Gesellschafter im Blick behalten. Der Geschäftsführer einer GmbH kann auch mehrere Personen umfassen, die gemeinsam die Geschäftsführung übernehmen. **
Was verdient Geschäftsführer GmbH?
"Was verdient Geschäftsführer GmbH?" ist eine Frage, die nicht pauschal beantwortet werden kann, da das Gehalt eines Geschäftsführers einer GmbH von verschiedenen Faktoren abhängt. Dazu gehören unter anderem die Größe und Branche des Unternehmens, die Verantwortlichkeiten des Geschäftsführers, seine Erfahrung und Qualifikationen sowie die wirtschaftliche Lage des Unternehmens. In der Regel verdienen Geschäftsführer einer GmbH jedoch ein Gehalt, das über dem Durchschnittsgehalt anderer Angestellter liegt und sich aus einem Grundgehalt sowie variablen Vergütungsbestandteilen zusammensetzt. Es ist auch möglich, dass Geschäftsführer zusätzlich zu ihrem Gehalt Gewinnbeteiligungen oder Boni erhalten. Letztendlich kann das Gehalt eines Geschäftsführers einer GmbH stark variieren und sollte individuell verhandelt werden. **
Top-Angebote
Produkte zum Begriff Klein-Hartmut-Praxishandbuch-der:
-
Praxishandbuch der GmbH, Set von Hartmut Klein,Thomas Müller,Stephan Arens,Andreas Bietmann, Nwb Verlag, 978-3-482-56965-4Praxishandbuch Der Gmbh, Set Von Hartmut Klein,thomas Müller,stephan Arens,andreas Bietmann, Nwb Verlag, 978-3-482-56965-4, Seitenanzahl: 1152149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Recht der Kunst, FachbücherZum Werk Das Recht der Kunst bietet vor dem Hintergrund aktueller Ereignisse, wie etwa des Schwabinger Kunstskandals um Cornelius Gurlitt und dessen jahrzehntelang verschollene Werkesammlung steten Diskussionsstoff. Dieses neue Handbuch befasst sich mit allen Rechtsfragen im Zusammenhang mit Kunst sowie der wirtschaftlichen Verwertung und Besteuerung von Kunst und Künstler. Inhalt: - Verfassungsrechtliche Grundlagen der bildenden Kunst - Bildende Kunst und Urheberrecht - Kunstmarkt - Raubkunst, Beutekunst, Restitution - Ein- und Ausfuhr von Kunstgegenständen - Steuerrecht - Kunstsponsoring - Stiftungsrecht - Steuerrecht Vorteile auf einen Blick: - Komprimierte Kompetenz in einem Band - Hervorragendes, hochrenommiertes Autorenteam, etwa Dr. Gabriele Vogt, Dr. Katharina Garbers-von-Boehm, Dr. Sebastian Strohmayr, Reinhart Rüsken, Robert Kirchmaier - Beleuchtet neben juristischen auch politische Aspekte.135,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klein, Hartmut: Praxishandbuch der GmbHPraxishandbuch der GmbH , Die gesellschafts- und steuerrechtlichen Besonderheiten der GmbH - praxisbezogen dargestellt Dieses Werk stellt die GmbH mit all ihren Besonderheiten praxisnah dar. Es gliedert sich übersichtlich in einen gesellschaftsrechtlichen und einen steuerrechtlichen Teil. Im gesellschaftsrechtlichen Teil erfahren Sie alles Wesentliche über die relevanten Aspekte einer GmbH - von der Gründung über die Stammeinlage, Organe und Mitgliedschaft bis zur Beendigung. Beispiele und Formulierungshilfen helfen Ihnen, die für Ihre Mandanten beste Gestaltung hinsichtlich ihrer GmbH zu realisieren. Schwerpunktthema im steuerrechtlichen Teil ist die Darstellung des Körperschaftsteuerrechts. Ausführliche Erläuterungen zu praxisrelevanten Themen wie der verdeckten Gewinnausschüttung oder zu Gewerbesteuer und Umsatzsteuer helfen Ihnen, Gestaltungsmöglichkeiten optimal auszuschöpfen. Weitere Themen dieses Teils sind u.a.: - steuerliche Folgen bei der Gründung, - Fragen im Zusammenhang mit Aufsichtsratsbezügen, zur Organschaft, zum Steuerabzugsverfahren, zur Besteuerung der Gesellschafter, - Haftungsfragen und die - Besteuerung der GmbH in der Liquidation. Die 5. Auflage wurde um einen dritten Teil mit Fällen aus der Praxis erweitert. Die Online-Version enthält überdies einen Anhang mit Vertragsmustern. Rechtsstand ist der 31.12.2024 Inhaltsverzeichnis: ¿1. Teil: Gesellschaftsrecht der GmbH 1. Abschnitt: Einführung A. Wesen der Gesellschaften B. Die verschiedenen Gesellschaftsformen C. Überblick der Rechtsänderungen des GmbHG D. Wesensmerkmale der GmbH, Zweckmäßigkeit der Gesellschaftsform E. Besonderheiten der Unternehmergesellschaft (haftungsbeschränkt) 2. Abschnitt: Errichtung der GmbH A. Errichtung der GmbH B. Haftungsfragen im Zusammenhang mit der Gründung C. Umwandlungen 3. Abschnitt: Stammeinlage, Geschäftsanteil und und Stammkapital A. Begriffsbestimmung B. Die Leistung der Einlage auf das Stammkapital (Stammeinlage) C. Das Stammkaptial und seine Erhaltung D. Gesellschafterdarlehen und gleichgestellte Forderungen E. Kapitalerhöhung, Kapitalherabsetzung F. Nachschusspflicht 4. Abschnitt: Mitgliedschaft und Geschäftsanteil A. Die Gesellschafterstellung B. GmbH-Gechäftsanteil im Rechtsverkehr (Gesellschafterwechsel) C. Einziehung des Geschätsanteils D. Ausschließung und Austritt eines Gesellschafters 5. Abschnitt: Die Organe der GmbH¿ A. Die Gesellschafterversammlung B. Der Geschäftsführer C. Haftungsfragen D. Aufsichtsrat und Beirat der GmbH 6. Abschnitt: Der Jahresabschluss, Gewinn und Verlust A. Buchführung und Inventar B. Der Jahresabschluss C. Gewinn und Verlust 7. Abschnitt: Die Beendigung der GmbH A. Allgemeines B. Rechtsfolgen der Auflösung 2. Teil: Steuerrecht der GmbH 1. Abschnitt: Einführung A. Wahl der Gesellschaftsform B. Grundlegende Systemunterschiede in der Besteuerung der einzelnen Gesellschaftsformen C. Grundzüge der Besteuerung des Einkommnes bei der GmbH und ihren Gesellschaftern 2. Abschnitt: Steuerliche Folgen bei der Gründung einer GmbH A. Verkehrssteuerliche Folgen bei der Gründung B. Ertragsteuern C. Auzfnahme der Geschäftstätigkeit vor Entsteheung der GmbH 3. Abschnitt: Die laufende Besteuerung der GmbH A. Körperschaftsteuer B. Die Organschaft C. Gewerbesteuer D. Umsatzsteuer 4. Abschnitt: Kapitalerhöhung - Kapitalherabsetzung A. Allgemeines B. Kapitalerhöhung gegen Einlagen C. Kapitalerhöhung aus Gesellschaftsmitteln D. Kapitalherabsetzung 5. Abschnitt: Die Besteuerung auf der Ebene der der Gesellschafter (Teileinkünfteverfahren, Abgeltungsteuer) A. Grundlegende Prizipien unter der Ägide des Teileinkünfteverfahrens B. Dividenden (Beteiligungserträge) C. Veräußerung oder Entnahme von GmbH-Anteilen D. Beteiligungen im Beriebsvermögen 6. Abschnitt: Die Besteuerung der GmbH in der Liquidation A. Körperschaftsteuer B. Gewerbesteuerpflicht C. Besteuerung auf der Ebene der Gesellschafter D. Verlegung der Geschäftsleitung ins Ausland 3. Teil A. Angestellter Geschäftsführer (Arbeitsrecht) B. Geschäftsführervergütung - nach OLG Brandenburg, Urteil v. 24.1.2024 C. Schwerpunkt verdeckte Gewinnausschüttung beim Gesellschafter-Geschäftsführer D. Einziehung von Gesellschafteranteilen E. Tod des Alleingesellschafters und einzigen Geschäftsführers/führungslose GmbH F. Der Tod eines GmbH-Gesellschafters , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20241015, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Gesellschaftsrechtliche Unternehmenspraxis##, Autoren: Klein, Hartmut~Müller, Thomas~Arens, Stephan~Bietmann, Andreas~Engel, Alexander, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1300, Keyword: laufende Besteuerung; Kapitalerhöhung; Kapitalherabsetzung; Gesellschafterbesteuerung; Besteuerung; Gesellschafter; Liquidation; Handbuch; Gründung; Gesellschaftsrecht; Errichtung; Stammeinlage; Stammkapital; Mitgliedschaft; Geschäftsanteil; Organe; Jahresabschluss; Gewinn und Verlust; Beendigung; Geschäftsführer; Gesellschafter-Fremdfinanzierung; Unternehmergesellschaft; Ein-Mann-GmbH; Kapitalgesellschaft, Fachschema: Deutschland~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Gesellschaftsrecht, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 1300 Blätter, Länge: 240, Breite: 168, Höhe: 48, Gewicht: 1560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067439001 V14550-978-3-482-569- B0000067439002 V14550-978-3-482-569-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Geschäftsführer einer GmbH?
Der Geschäftsführer einer GmbH ist die Person, die die Geschäfte der Gesellschaft leitet und vertritt. Er oder sie ist für die strategische Ausrichtung, die Organisation und die Führung des Unternehmens verantwortlich. Der Geschäftsführer wird in der Regel von den Gesellschaftern bestellt und kann auch selbst Gesellschafter sein. Er hat eine hohe Verantwortung gegenüber der GmbH, den Gesellschaftern, den Mitarbeitern und anderen Stakeholdern. Der Geschäftsführer muss die gesetzlichen Vorgaben einhalten und haftet bei Pflichtverletzungen persönlich. **
-
Wie haftet der Geschäftsführer einer GmbH?
Der Geschäftsführer einer GmbH haftet grundsätzlich nur eingeschränkt für Verbindlichkeiten der Gesellschaft. Er ist jedoch verpflichtet, seine Aufgaben mit der Sorgfalt eines ordentlichen Geschäftsmanns zu erfüllen. Verstößt er gegen diese Pflicht, kann er persönlich haftbar gemacht werden. Insbesondere bei Insolvenzverschleppung oder grob fahrlässigem Verhalten kann der Geschäftsführer zur Verantwortung gezogen werden. Es ist daher wichtig, dass der Geschäftsführer seine Aufgaben gewissenhaft und verantwortungsbewusst wahrnimmt, um Haftungsrisiken zu minimieren. **
-
Wer ist der Geschäftsführer der Warenentnahme GmbH?
Leider kann ich diese Frage nicht beantworten, da ich keine Informationen über die Warenentnahme GmbH habe. Es wäre am besten, die offizielle Website oder andere Quellen zu konsultieren, um den Geschäftsführer herauszufinden. **
-
Wird der Geschäftsführer der Bonität GmbH abgefragt?
Es ist möglich, dass bei einer Bonitätsprüfung auch Informationen über den Geschäftsführer der Bonität GmbH abgefragt werden. Dies hängt jedoch von den spezifischen Anforderungen und Richtlinien des jeweiligen Kreditgebers oder der Bonitätsprüfungsstelle ab. In einigen Fällen kann es relevant sein, Informationen über die Geschäftsführung und die finanzielle Situation des Unternehmens zu erheben, um eine fundierte Entscheidung über die Bonität zu treffen. **
Ähnliche Suchbegriffe für Klein-Hartmut-Praxishandbuch-der
-
Gronau, Sachbücher von Hartmut KleinGronau, einst mittelalterlicher Verwaltungsmittelpunkt mit Schloss und Herrlichkeit nahe des Drilands, ist heute nach grossen Umwälzungen eine aktive Stadt in der Euregio in unmittelbarer Grenznähe zu den Niederlanden. Durch die explosionsartige Entwicklung der Textilindustrie im 19. und frühen 20. Jahrhundert erlebte die Stadt eine umfassende Veränderung des Stadtbildes. Nach flächenhafter Stadtkernsanierung, dem Niedergang der Textilindustrie und dem Umbau für die Landesgartenschau kam es noch einmal zu einer radikalen Umgestaltung des städtischen Gefüges. Auf der Grundlage neuester Forschungsergebnisse wird Regionalgeschichte erlebbar sowie Ortsentwicklung vergleichbar gemacht und durch Karten, Schriftquellen, Ansichten, Fotografien und andere historische Dokumente dargestellt. Ein farbiges Textheft enthält einen aktuellen, mit vielen Bildquellen ausgestatteten Beitrag zur historisch-topographischen Entwicklung der Stadt von ihren Anfängen bis zur Gegenwart.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dorsten, Fachbücher von Hartmut KleinDie frühmittelalterliche Entwicklung des Raums Dorsten wurde geprägt vom Einfluss des St. Viktor-Stifts in Xanten und des Erzbischofs von Köln, der die „villa Durstine“ 1251 zur Stadt erhob. Die Lage an der Lippe liess die Stadt rasch zu einem regional bedeutenden Wirtschafts-, Bildungs- und Verwaltungszentrum im kurkölnischen Vest Recklinghausen heranwachsen. Durch die Grenzlage zur Grafschaft Kleve und zum Fürstbistum Münster, in dem die Herren von Lembeck sich zu einem weiteren regional bedeutenden Akteur entwickelten, wurde die Stadt allerdings immer wieder in gewaltsame Auseinandersetzungen verwickelt. Insbesondere die Kriege in der Frühen Neuzeit führten zu einem wirtschaftlichen Niedergang. Neue ökonomische und städtebauliche Impulse setzte erst die Industrialisierung, vor allem der Kohlenabbau nördlich der Lippe. Mit der „Neuen Stadt Wulfen“ entstand hier seit den 1960er Jahren eine der wenigen modernen Planstädte des 20. Jahrhunderts. Auf der Grundlage neuester Forschungsergebnisse wird Regionalgeschichte erlebbar sowie Ortsentwicklung vergleichbar gemacht und durch Karten, Schriftquellen, Ansichten, Fotografien und andere historische Dokumente dargestellt. Ein farbiges Textheft enthält einen aktuellen, mit vielen Bildquellen ausgestatteten Beitrag zur historisch-topographischen Entwicklung der Stadt von ihren Anfängen bis zur Gegenwart.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emsdetten, Sachbücher von Hartmut KleinEmsdetten verdankt seine frühe Entstehung der topographisch vorteilhaften Lage auf einer hochwassersicheren Anhöhe in der Nähe der Ems. Eine Furt im heutigen Mühlenbach stellte die Verbindung zwischen Münster und Rheine im Verlaufe der Friesischen Strasse her. Als Standort einer Pfarrkirche für die umliegenden Bauerschaften gewann der Ort im 12. Jahrhundert an zentralörtlicher Bedeutung. Durch die zunehmende Ansiedlung von Handwerkern, insbesondere von Wannenmachern, wuchs die Bevölkerung seit dem ausgehenden Mittelalter stetig an. Aber erst mit der Entwicklung als Textilstandort im 19. Jahrhundert und der Anbindung an das Schienennetz 1856 nahm Emsdetten einen städtischen Charakter an. Die Verleihung der Stadtrechte erfolgte erst spät im Jahre 1938. Strukturwandel und Altstadtsanierung prägten das späte 20. Jahrhundert. Auf der Grundlage neuester Forschungsergebnisse wird Regionalgeschichte erlebbar sowie Ortsentwicklung vergleichbar gemacht und durch Karten, Schriftquellen, Ansichten, Fotografien und andere historische Dokumente dargestellt. Ein farbiges Textheft enthält einen aktuellen, mit vielen Bildquellen ausgestatteten Beitrag zur historisch-topographischen Entwicklung der Stadt von ihren Anfängen bis zur Gegenwart.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der GmbH-Geschäftsführer, Fachbücher von Rocco JulaDie Kenntnis der rechtlichen Rahmenbedingungen ist für Geschäftsführer unerlässlich, wenn sie ihre Aufgaben ordnungsgemäss erfüllen und Handlungsspielräume effektiv nutzen wollen. In dem Band werden zunächst die wichtigsten Aufgaben und ihre rechtlichen Grundlagen erläutert. Im zweiten Teil des Ratgebers steht der Anstellungsvertrag im Mittelpunkt, haftungs- und strafrechtliche Folgen werden im dritten Teil detailliert dargestellt. Die Neuauflage berücksichtigt die GmbH-Reform nach dem MoMiG. Mit Fallbeispielen, Tipps und Vertragsmustern.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann haftet der Geschäftsführer einer GmbH persönlich?
Der Geschäftsführer einer GmbH haftet persönlich, wenn er seine gesetzlichen Pflichten verletzt hat, beispielsweise durch grobe Fahrlässigkeit oder vorsätzliches Handeln. Auch bei Insolvenzverschleppung oder unerlaubter Zahlung von Gewinnausschüttungen kann eine persönliche Haftung drohen. Zudem kann der Geschäftsführer bei Verletzung von Vertragspflichten oder gesetzlichen Vorschriften persönlich haftbar gemacht werden. Es ist wichtig, dass der Geschäftsführer stets seine Pflichten sorgfältig erfüllt und sich rechtzeitig rechtlichen Rat einholt, um persönliche Haftungsrisiken zu vermeiden. **
-
Wer bestimmt in der GmbH den Geschäftsführer?
In einer GmbH wird der Geschäftsführer in der Regel von den Gesellschaftern bestimmt. Die Gesellschafter können entweder selbst als Geschäftsführer fungieren oder eine externe Person für diese Position einsetzen. Die Bestellung des Geschäftsführers erfolgt in der Regel durch einen Gesellschafterbeschluss. Es ist wichtig, dass der Geschäftsführer die nötige Qualifikation und Erfahrung für die Leitung des Unternehmens mitbringt. Der Geschäftsführer hat eine hohe Verantwortung und muss die Interessen der Gesellschaft und ihrer Gesellschafter wahrnehmen. **
-
Wer ist bei einer GmbH Der Geschäftsführer?
Bei einer GmbH ist der Geschäftsführer die Person, die die Geschäfte der Gesellschaft leitet und vertritt. Er oder sie ist für die strategische Ausrichtung, die Organisation und die Führung des Unternehmens verantwortlich. Der Geschäftsführer wird in der Regel von den Gesellschaftern bestellt und kann auch selbst Gesellschafter sein. Er hat eine hohe Verantwortung und muss die Interessen der Gesellschaft und der Gesellschafter im Blick behalten. Der Geschäftsführer einer GmbH kann auch mehrere Personen umfassen, die gemeinsam die Geschäftsführung übernehmen. **
-
Was verdient Geschäftsführer GmbH?
"Was verdient Geschäftsführer GmbH?" ist eine Frage, die nicht pauschal beantwortet werden kann, da das Gehalt eines Geschäftsführers einer GmbH von verschiedenen Faktoren abhängt. Dazu gehören unter anderem die Größe und Branche des Unternehmens, die Verantwortlichkeiten des Geschäftsführers, seine Erfahrung und Qualifikationen sowie die wirtschaftliche Lage des Unternehmens. In der Regel verdienen Geschäftsführer einer GmbH jedoch ein Gehalt, das über dem Durchschnittsgehalt anderer Angestellter liegt und sich aus einem Grundgehalt sowie variablen Vergütungsbestandteilen zusammensetzt. Es ist auch möglich, dass Geschäftsführer zusätzlich zu ihrem Gehalt Gewinnbeteiligungen oder Boni erhalten. Letztendlich kann das Gehalt eines Geschäftsführers einer GmbH stark variieren und sollte individuell verhandelt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.